Budowa domu to jeden z największych wydatków w życiu - i jeden z największych ryzyk finansowych, jakie możesz podjąć. Pożar podczas budowy, kradzież materiałów z placu, wypadek pracownika czy zalanie gotowego domu przez awarię instalacji - każde z tych zdarzeń może w ciągu jednego dnia zniszczyć to, na co pracowałeś latami. Ubezpieczenie budowy i domu to nie formalność do odhaczenia, lecz realna ochrona budżetu inwestycji na każdym jej etapie.
Dlaczego ubezpieczenie budowy jest ważniejsze, niż myślisz
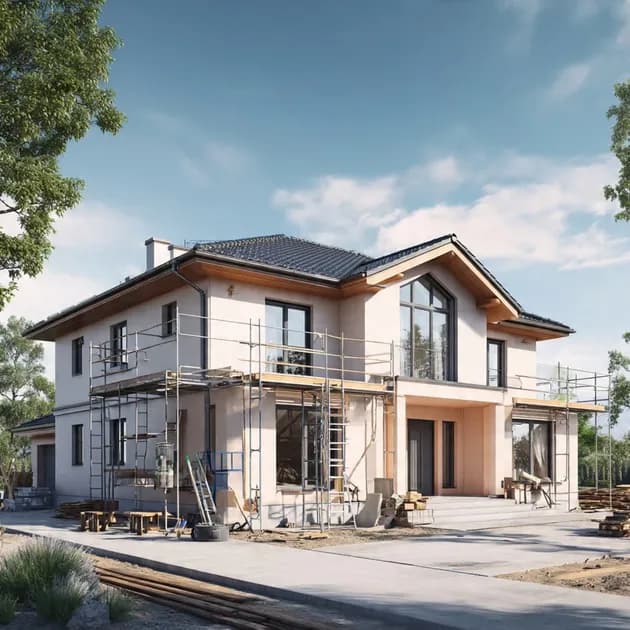
Wiele osób traktuje polisę jak obowiązek narzucony przez bank przy kredycie hipotecznym. Tymczasem ryzyko na placu budowy jest znacznie wyższe niż w gotowym domu. Obiekt w budowie jest niechroniony: brak okien, drzwi, często brak ogrodzenia. Materiały składowane na działce, kosztowne narzędzia ekipy, niedokończone konstrukcje - to wszystko jest narażone na kradzież, wandalizm i działanie sił natury.
Jeden silny wiatr może zerwać niedokończony dach i uszkodzić sąsiednią nieruchomość. Pożar na etapie stanu surowego może strawić więźbę dachową wartą kilkadziesiąt tysięcy złotych. Bez polisy te straty pokrywasz z własnej kieszeni - lub zatrzymujesz budowę.
Ubezpieczenie budowy: co obejmuje polisa na etapie prac
Ubezpieczenie budowy, zwane też ubezpieczeniem inwestycji budowlanej, chroni obiekt w trakcie realizacji. Zakres zależy od wybranego wariantu, ale standardowo polisa powinna obejmować kilka kluczowych obszarów.
Mienie na placu budowy
To ochrona materiałów budowlanych, elementów wykończeniowych i sprzętu zgromadzonego na działce. Cegły, styropian, okna czekające na montaż, instalacje elektryczne - wszystko to może zostać skradzione lub zniszczone. Polisa mieniowa pokrywa wartość odtworzeniową utraconych materiałów, dzięki czemu nie musisz finansować zakupów po raz drugi.
Konstrukcja budynku w trakcie budowy
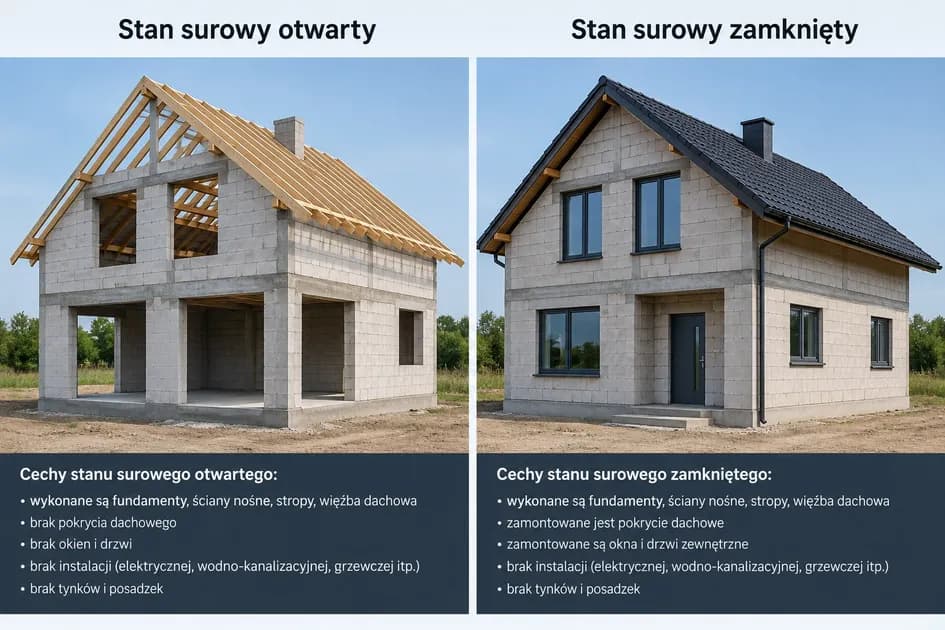
Sama konstrukcja - mury, stropy, dach - może zostać uszkodzona przez zdarzenia losowe: powódź, huragan, uderzenie pioruna, osunięcie gruntu. Ubezpieczenie obiektu w budowie chroni przed kosztami naprawy lub odbudowy uszkodzonych elementów. To szczególnie istotne na etapie stanu surowego, gdy budynek nie ma jeszcze pełnej odporności na warunki atmosferyczne.
Odpowiedzialność cywilna inwestora
Jako inwestor odpowiadasz za to, co dzieje się na twoim placu budowy. Jeśli pracownik ekipy dozna wypadku, jeśli materiał budowlany uszkodzi sąsiednią posesję albo przechodzień potknie się przy wejściu na działkę - możesz zostać pociągnięty do odpowiedzialności finansowej. OC inwestora to ochrona przed roszczeniami osób trzecich, które mogą wielokrotnie przekroczyć wartość samych prac budowlanych.
Kiedy ubezpieczenie budowy powinno się zacząć
Ochrona powinna startować w momencie rozpoczęcia prac - czyli z chwilą wjazdu pierwszej maszyny lub dostawy pierwszych materiałów na działkę. Czekanie z zawarciem polisy do momentu, gdy "coś już stoi", to błąd, który może drogo kosztować. Najpoważniejsze szkody zdarzają się właśnie na wczesnych etapach: podczas wykopów, wylewania fundamentów czy prac przy więźbie dachowej.
Polisę na czas budowy zawierasz zazwyczaj na okres odpowiadający harmonogramowi inwestycji - od kilku miesięcy do dwóch lat. Jeśli budowa się przeciąga, warto zadbać o przedłużenie ochrony, zanim wygaśnie pierwotna umowa.
Ubezpieczenie domu gotowego: co zmienia się po odbiorze
Gdy dom jest gotowy i wprowadzasz się do środka, potrzeby ubezpieczeniowe zmieniają się diametralnie. Polisa budowlana wygasa lub traci sens - zaczyna obowiązywać ubezpieczenie nieruchomości mieszkalnej.
Ubezpieczenie murów i konstrukcji
To podstawa każdej polisy mieszkaniowej. Chroni sam budynek - ściany, dach, stropy, instalacje wbudowane - przed zdarzeniami losowymi: pożarem, zalaniem, uderzeniem pioruna, wybuchem, huraganem czy gradem. Suma ubezpieczenia powinna odpowiadać kosztowi odbudowy domu, nie jego wartości rynkowej.
Ubezpieczenie wyposażenia i ruchomości domowych
Dom to nie tylko mury. Meble, sprzęt AGD i RTV, ubrania, elektronika - ich łączna wartość może sięgać kilkuset tysięcy złotych. Kradzież z włamaniem, pożar czy zalanie mogą zniszczyć dorobek lat. Polisa na wyposażenie chroni przed koniecznością wymiany wszystkiego od zera.
OC w życiu prywatnym
Wiele polis mieszkaniowych zawiera w pakiecie OC w życiu prywatnym. To ubezpieczenie chroni cię przed roszczeniami, gdy nieumyślnie wyrządzisz szkodę innym - na przykład gdy twoja zalana pralka uszkodzi mieszkanie sąsiada w bloku, albo gdy twój pies pogryzienie kogoś na spacerze.
Jak nie przepłacić i nie zostać bez ochrony
Dwie najczęstsze pułapki przy wyborze polisy to niedoubezpieczenie i przepłacanie za zakres, którego nie potrzebujesz.
Niedoubezpieczenie zdarza się, gdy suma ubezpieczenia jest niższa niż faktyczna wartość odtworzeniowa budynku. Przy szkodzie całkowitej ubezpieczyciel wypłaci tylko część odszkodowania - proporcjonalnie do stosunku sumy ubezpieczenia do rzeczywistej wartości. Sprawdź, czy suma na polisie uwzględnia aktualne koszty materiałów i robocizny, nie ceny sprzed kilku lat.
Przepłacanie wynika z kolei z kupowania gotowych pakietów bez analizy, co faktycznie potrzebujesz. Dom wolnostojący na wsi ma inne ryzyka niż szeregowiec w mieście. Budynek z dachem płaskim i instalacją fotowoltaiczną wymaga innych klauzul niż tradycyjny dom z dachem dwuspadowym.
Przed podpisaniem polisy:
-
sprawdź wyłączenia odpowiedzialności - to lista sytuacji, w których ubezpieczyciel nie zapłaci
-
porównaj, czy polisa obejmuje wartość odtworzeniową czy rynkową (odtworzeniowa jest korzystniejsza)
-
upewnij się, że suma ubezpieczenia pokrywa realny koszt odbudowy w aktualnych cenach
-
zapytaj o klauzulę automatycznej indeksacji sumy ubezpieczenia
Wybór odpowiedniej polisy wymaga znajomości zarówno zakresu budowy, jak i specyfiki ryzyk budowlanych. Dlatego warto sięgnąć po wsparcie kogoś, kto zna temat od środka. Napisz do nas, a pomożemy dobrać odpowiedni zakres ubezpieczenia dla Twojej inwestycji.